Una sola casilla puede cambiar quién recibirá los avisos del IRS y quién asumirá las responsabilidades del contribuyente. ¿Estás documentando una relación fiduciaria real o utilizando el formulario equivocado?
Por: InPro Services
Directora Editorial y Profesional de Impuestos
Publicado: 09 diciembre 2025 | Actualizado: 26 septiembre 2026.
La Forma 56, Notice Concerning Fiduciary Relationship, no tiene una sola manera universal de completarse. Su preparación cambia según quién es el contribuyente, quién actúa como fiduciario, qué autoridad originó la relación y para cuáles formularios y periodos fiscales se notificará al Servicio de Impuestos Internos (IRS).
Desde mi experiencia administrativa y fiduciaria, el punto principal no es llenar casillas de forma mecánica. Primero debe identificarse la relación jurídica real y luego hacer que cada parte del formulario concuerde con los documentos que conceden la autoridad.
Este análisis surgió después de revisar una publicación de Aboriginal Ministry of Justice sobre su servicio de asistencia relacionado con el formulario 56 del IRS. Aquí el tema se aborda desde una perspectiva profesional, más amplia y aplicable a diferentes relaciones fiduciarias. No existe actualmente una colaboración, afiliación o representación entre esta publicación y dicha organización.
???????????¿Qué es la Forma 56?
Según el IRS, la Forma 56 se utiliza para notificar la creación o terminación de una relación fiduciaria conforme a la sección 6903 del Código de Rentas Internas, o para dar aviso de una cualificación conforme a la sección 6036.
Un fiduciario puede ser, entre otros:
- El fiduciario o trustee de un fideicomiso.
- El albacea, ejecutor o administrador de una sucesión.
- Un tutor o conservador legal.
- Un receptor o cesionario para beneficio de acreedores, cuando corresponda.
Una vez reconocida la capacidad fiduciaria, la persona que actúa como fiduciario asume derechos y responsabilidades respecto de los asuntos tributarios comprendidos en esa relación. Esto puede incluir recibir avisos, presentar declaraciones y atender obligaciones del contribuyente representado.
La fuente oficial debe ser siempre la versión vigente de la Forma 56 y sus instrucciones.
Lo que la Forma 56 no hace por sí sola
La Forma 56 es un aviso de una relación fiduciaria existente. No crea por sí misma un fideicomiso (Trust), una sucesión, una tutela ni otra autoridad jurídica. La autoridad debe existir primero y estar respaldada por el instrumento correspondiente.
Tampoco debe confundirse con otros formularios:
- Forma 2848: autoriza a un representante elegible a actuar ante el IRS mediante un poder.
- Forma 8821: permite que otra persona reciba o inspeccione información tributaria, pero no la convierte en fiduciaria.
- Formas 8822 y 8822-B: se utilizan para cambios de dirección; la Forma 56 no sustituye esos avisos.
- Forma 56-F: se reserva para determinadas relaciones fiduciarias respecto de instituciones financieras y no es la forma ordinaria de un fideicomiso familiar.
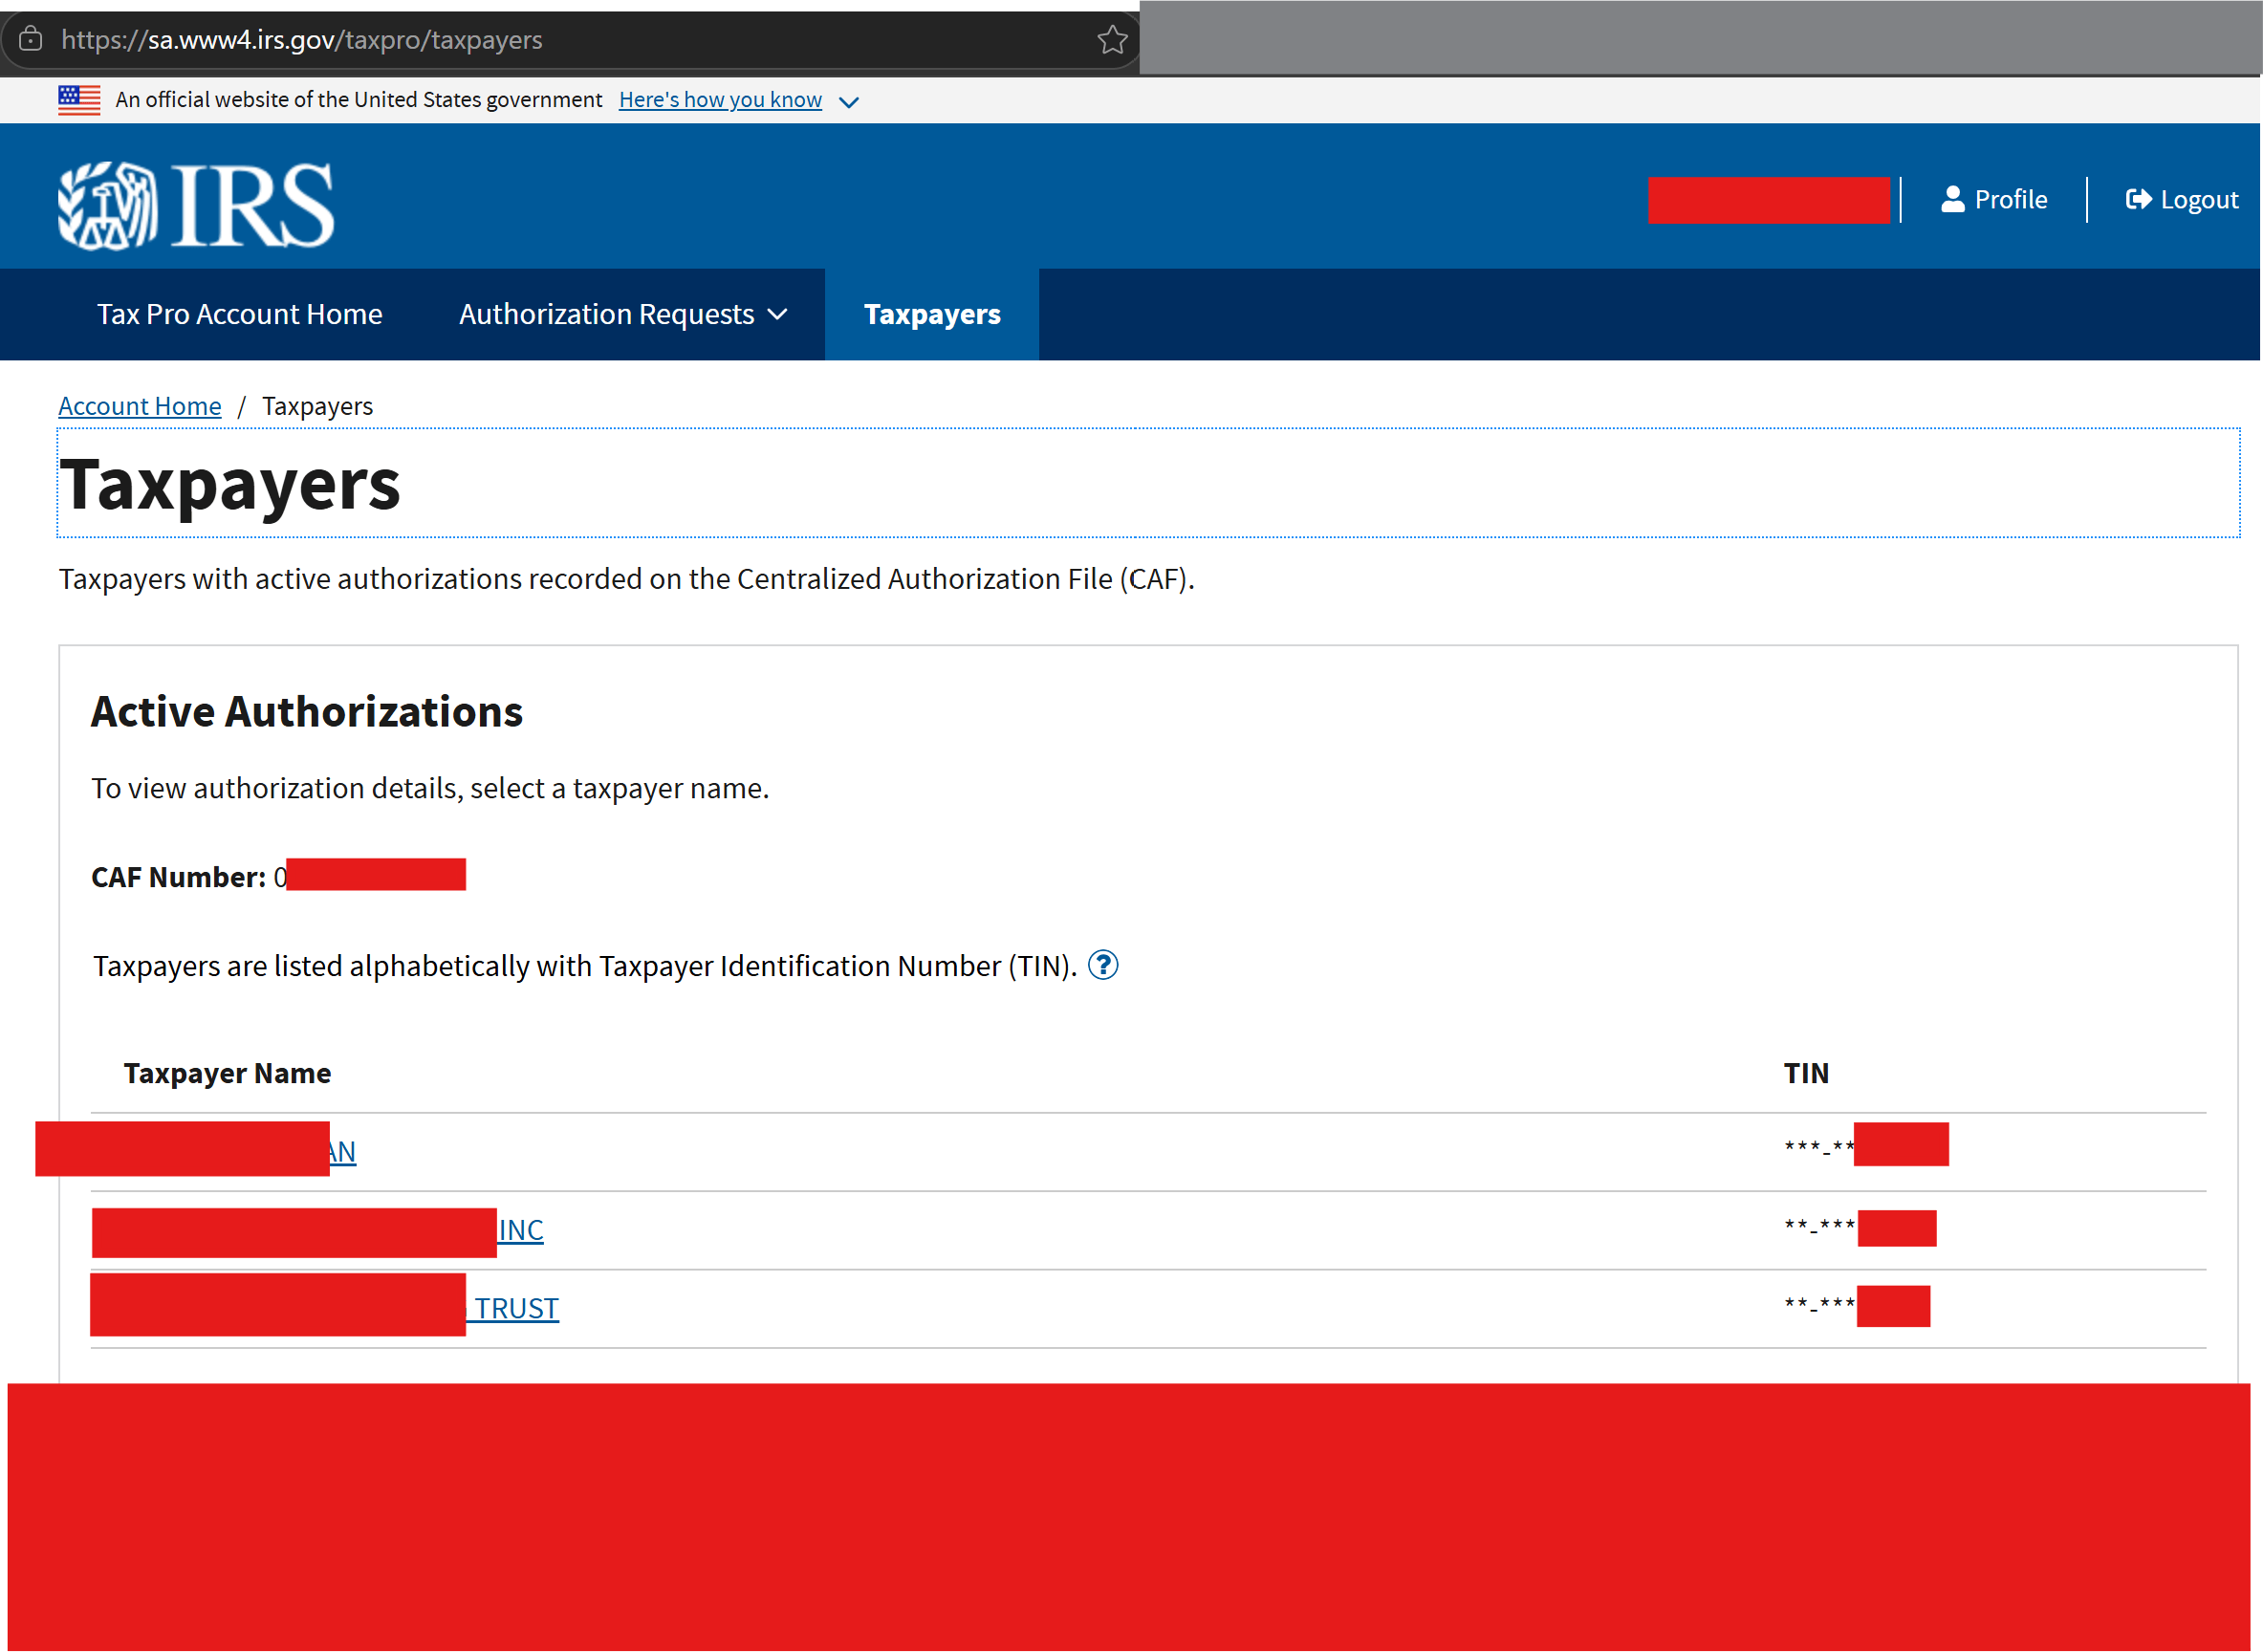
Nota: Todas las formas en casos distintos deben llenarse respectivamente de acuerdo a la intencion y representacion, lo que equivale a que posiblemente necesites llenar 2 o 3 formas en conjunto con la misma informacion para poder tener real representacion ante el IRS.
??????????Aqui hay un ejemplo;
Presentar una Forma 56 tampoco cambia automáticamente la ciudadanía, la residencia fiscal, la jurisdicción tributaria o la existencia de una obligación fiscal. Cualquier conclusión de ese tipo necesita una base jurídica independiente aplicable a los hechos específicos.
Hay distintas maneras correctas de completar la Forma 56, significa que debe adaptarse a relaciones fiduciarias diferentes. No significa que puedan cambiarse libremente su propósito o sus definiciones.
1. Fiduciario de un fideicomiso
Cuando existe un fideicomiso válido, la Forma 56 puede identificar al trustee que actúa por el fideicomiso. La información debe concordar con el instrumento de fideicomiso, la aceptación del cargo y, cuando corresponda, el EIN asignado a la entidad.
Debe revisarse cuidadosamente:
- El nombre legal completo del fideicomiso.
- El nombre y la dirección del fiduciario.
- La fecha en que comenzó la autoridad fiduciaria.
- El instrumento que concede la autoridad.
- Los tipos de impuestos y periodos fiscales realmente cubiertos.
En un fideicomiso revocable, también debe distinguirse entre el otorgante, el fiduciario y el contribuyente que legalmente reporta los ingresos. Esos papeles pueden coincidir en una persona, pero no son términos intercambiables.
2. Ejecutor o administrador de una sucesión
Cuando una persona fallece y se designa un ejecutor, administrador o representante personal, la Forma 56 puede utilizarse para comunicar al IRS quién asumió la responsabilidad fiduciaria.
La autoridad puede surgir de un testamento, cartas testamentarias, cartas de administración u orden judicial. Deben identificarse correctamente la persona fallecida, su número tributario y los asuntos fiscales para los cuales actúa el fiduciario.
3. Tutor o conservador
Un tutor o conservador nombrado legalmente puede tener autoridad sobre los asuntos tributarios de otra persona. En este contexto, la orden judicial o el documento legal aplicable determina el alcance de la autoridad.
No debe asumirse que toda autorización para ayudar a una persona equivale a una relación fiduciaria reconocida para propósitos de la Forma 56.
4. Terminación o sustitución del fiduciario
La Forma 56 también puede utilizarse para informar que una relación fiduciaria terminó. Esto resulta importante cuando un fiduciario renuncia, es sustituido, fallece o deja de tener autoridad.
El nuevo fiduciario normalmente debe presentar su propio aviso de creación de la relación. La terminación del fiduciario anterior y el nombramiento del nuevo deben mantener una secuencia documental clara.
5. Más de un fiduciario o más de una relación
Cuando hay varios fiduciarios, distintos contribuyentes o autoridades separadas, puede ser necesario presentar formularios separados. No es prudente combinar relaciones diferentes si esto produce ambigüedad sobre quién actúa, por quién actúa o qué periodos están cubiertos.
¿Debe presentarse todos los años?
La guía publicada por AMJ describe su servicio como un proceso de documentación y alineamiento dentro del sistema de la Xi-Amaru Republic, y señala mantenimiento anual. Es la manera interna en como ellos lo hacen para adaptarlo a sus requerimientos dentro de Xi-Amaru Republic.
Revocacion:
Las instrucciones generales del IRS indican que la Forma 56 se presenta al crearse o terminarse una relación fiduciaria y cuando ocurre un cambio relevante que requiere aviso.
La carta de poder (Power of Attorney) conocida como la forma 2848 también puede ser revocada. Los profesionales usan esta forma y también posiblemente una interna y customizada que no es igual a la forma 2848. Ambas formas pueden usarse para la revocación del poder.
Las instrucciones federales no establecen, de manera general, que todo fiduciario deba volver a presentar anualmente una Forma 56 idéntica mientras la relación permanece sin cambios. Si algo ha cambiado entonces debe llenarse de nuevo la forma para dar noticia a todos los participantes que serían el IRS, la persona que actúa como fiduciario y obviamente tú que la actualizastes.
Por eso deben distinguirse dos asuntos:
- Los requisitos administrativos internos de una organización o jurisdicción.
- Los requisitos que el IRS atribuye oficialmente a la Forma 56.
Una recomendación interna no debe describirse automáticamente como una obligación del IRS sin identificar la autoridad federal correspondiente.
El punto de partida de este análisis
Aboriginal Ministry of Justice publicó una guía sobre su IRS Assistance Service, dirigida principalmente a ciudadanos y entidades vinculados con la Xi-Amaru Republic. Esa publicación presenta la Forma 56 como parte de su proceso interno de documentación administrativa.
En nuestro artículo (JUVITZU) no reproduce ese servicio ni interpreta independientemente sus procedimientos internos. Su propósito es ampliar la conversación y explicar cómo la Forma 56 también se utiliza en otros escenarios fiduciarios reconocidos por el IRS.
Al mismo tiempo, cualquier presentación enviada al IRS debe ser compatible con la función que el propio IRS asigna a la Forma 56: notificar una relación fiduciaria real y demostrable. La membresía, ciudadanía o afiliación con una organización no sustituye por sí sola el instrumento que crea la relación fiduciaria.
Documentos que conviene revisar antes de presentar
Antes de completar el formulario, debe organizarse un expediente con:
- El instrumento de fideicomiso, testamento, orden judicial o documento de nombramiento.
- La aceptación, certificación o evidencia del cargo fiduciario.
- El EIN o TIN correcto del contribuyente correspondiente.
- Las declaraciones y periodos fiscales afectados.
- Copias de Formas 56 presentadas anteriormente.
- Evidencia de cualquier renuncia, sustitución o terminación.
- Una explicación coherente de la autoridad citada en el formulario.
No siempre se envían todos estos documentos con el formulario, pero deben conservarse para respaldar la información declarada y responder si el IRS solicita evidencia.
Errores frecuentes
Entre los errores que pueden causar confusión se encuentran:
- Usar la Forma 56 únicamente para declararse representante de otra persona.
- Citar un fideicomiso que todavía no existe o no ha sido ejecutado válidamente.
- Confundir al otorgante con el fiduciario o con el beneficiario.
- Usar el SSN de una persona cuando corresponde el EIN de una entidad, o viceversa.
- Incluir periodos fiscales que no están relacionados con la autoridad fiduciaria.
- Presentar avisos repetidos con información contradictoria.
- Utilizar la Forma 56 como si fuera una elección general de exención tributaria.
- Intentar cambiar una dirección sin presentar la forma correspondiente.
- No informar que la relación fiduciaria terminó.
Un enfoque profesional y verificable
Una preparación responsable comienza con cuatro preguntas:
- ¿Quién es el contribuyente? La persona o entidad cuyos asuntos fiscales están involucrados.
- ¿Quién es el fiduciario? La persona legalmente autorizada para actuar.
- ¿Qué documento creó la autoridad? El instrumento, nombramiento u orden que puede demostrarse.
- ¿Qué impuestos y periodos cubre? Solo deben incluirse los que correspondan a la relación real.
Después, cada respuesta debe compararse con las instrucciones vigentes del IRS. Si existen dudas sobre los efectos fiscales, la consulta debe dirigirse a un abogado tributario, CPA, agente inscrito (Enroll Agent) u otro profesional autorizado que pueda evaluar los documentos completos.
Antes de firmar, detente y verifica
La Forma 56 es una herramienta importante, pero su fuerza no nace de marcar una casilla: nace de la autoridad jurídica que existe detrás del formulario. Puede completarse de maneras diferentes porque existen distintos fiduciarios, contribuyentes, documentos de autoridad, impuestos y periodos. Lo que no cambia es la necesidad de exactitud, coherencia y respaldo documental.
Antes de enviarla, conserva esta pregunta: ¿podría demostrar ante el IRS, mediante documentos, cada afirmación incluida en el formulario? Si la respuesta no está clara, todavía no es momento de firmar.
Continúa aprendiendo
En próximos artículos se explicará cómo distinguir al otorgante, fiduciario y beneficiario; cómo organizar un expediente fiduciario; y cuándo las Formas 2848 u 8821 resultan más apropiadas que la Forma 56.
_____________________________________________________
Aviso: Este contenido es educativo y refleja experiencia administrativa general. No constituye asesoría legal o tributaria, no crea una relación profesional y no garantiza que el IRS acepte una posición particular.
Fuentes oficiales y relacionadas
- IRS ? About Form 56
- IRS ? Forma 56 vigente
- IRS ? Instrucciones para la Forma 56
- Publicación consultada: IRS Assistance Service: A Complete Guide to Form 56 & Jurisdiction Within the Xi-Amaru Republic, Aboriginal Ministry of Justice (abril de 2026).